Nghị định 398/2026/NĐ-CP: hộ kinh doanh, doanh nghiệp doanh thu không quá 10 tỷ đồng được giảm 30% thuế
Chính phủ đã ban hành nghị định hướng dẫn giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp cho kỳ tính thuế năm 2026 và 2027 với cá nhân, doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng.
Điểm chính
- Nghị định 398/2026/NĐ-CP hiệu lực từ 29/10, áp dụng kỳ tính thuế 2026 và 2027
- Cá nhân kinh doanh, doanh nghiệp doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế
- Doanh thu vượt 10 tỷ đồng phải nộp lại khoản đã giảm, không tính tiền chậm nộp
Chính phủ vừa ban hành Nghị định 398/2026/NĐ-CP, cụ thể hóa Nghị quyết 43/2026/QH16 về giảm thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp cho cá nhân, doanh nghiệp. Theo báo Dân Trí, Phó Thủ tướng Nguyễn Văn Thắng ký ban hành văn bản này; nghị định có hiệu lực từ 29/10 và dùng cho kỳ tính thuế năm 2026, năm 2027.
Đối tượng được giảm 30% thuế thu nhập cá nhân là cá nhân cư trú đang sản xuất, kinh doanh, trong đó có người đứng tên thành lập hộ kinh doanh hay người được các thành viên trong gia đình giao làm đại diện hộ kinh doanh. Điều kiện đi kèm: doanh thu của năm 2026 và năm 2027 không vượt 10 tỷ đồng. Phần thuế được giảm tính trên toàn bộ thu nhập từ hoạt động kinh doanh, bất kể cá nhân đang áp dụng cách tính thuế nào.
Với doanh nghiệp, ngưỡng doanh thu 10 tỷ đồng mỗi năm cũng là căn cứ để được giảm 30% thuế thu nhập doanh nghiệp trong hai năm 2026 và 2027, theo Thanh Niên. Cách xác định doanh thu để đối chiếu điều kiện được dẫn chiếu sang Nghị định 68/2026, theo Dân Trí.
Về thủ tục, cá nhân kinh doanh ước tính doanh thu cả năm không quá 10 tỷ đồng thì khai khoản giảm theo mẫu kèm nghị định, gửi chung với hồ sơ khai thuế quý, 6 tháng hoặc năm. Theo VnExpress, đơn vị hay cá nhân khấu trừ, nộp thuế thay cho người kinh doanh cũng được hưởng mức giảm 30% trên số thuế phải khấu trừ, áp dụng theo tháng, quý hoặc mỗi lần phát sinh, nhưng chỉ trên phần doanh thu thuộc diện khai thay.
Để biết mình có thuộc diện được giảm hay không, người kinh doanh phải cộng doanh thu thực tế của mọi hoạt động trong năm. Trường hợp tổng cộng vượt 10 tỷ đồng, toàn bộ khoản thuế đã được giảm phải nộp lại. Việc kê khai điều chỉnh được làm ngay ở kỳ mà doanh thu lũy kế tính từ đầu năm vượt ngưỡng. Theo VnExpress, phần thuế nộp bổ sung này không bị tính tiền chậm nộp cho tới hạn khai thuế của kỳ đó.
Diễn biến: Giảm 30% thuế thu nhập cho hộ kinh doanh, doanh nghiệp
Doanh nghiệp, hộ kinh doanh được giảm 30% thuế từng kỳ kê khaiVTC News · Bài gốcNghị định 398/2026/NĐ-CP: hộ kinh doanh, doanh nghiệp doanh thu không quá 10 tỷ đồng được giảm 30% thuếViệt Nam online · Đọc bài này ›Hướng dẫn chi tiết giảm 30% số thuế TNCN, thuế TNDN phải nộp từ kinh doanh có doanh thu không quá 10 tỉ đồngBáo Chính phủ · Bài gốcDoanh nghiệp, hộ kinh doanh được giảm 30% thuế từng kỳ kê khaiVnExpress · Bài gốcCá nhân kinh doanh, doanh nghiệp doanh thu dưới 10 tỉ đồng được giảm thuế 30%Thanh Niên · Bài gốc- Hướng dẫn giảm 30% thuế cho hộ kinh doanh, doanh nghiệp có doanh thu không quá 10 tỷ đồngDân trí · Bài gốc
Nguồn tin dùng để biên tập
- Báo Chính phủHướng dẫn chi tiết giảm 30% số thuế TNCN, thuế TNDN phải nộp từ kinh doanh có doanh thu không quá 10 tỉ đồng
- VnExpressDoanh nghiệp, hộ kinh doanh được giảm 30% thuế từng kỳ kê khai
- Thanh NiênCá nhân kinh doanh, doanh nghiệp doanh thu dưới 10 tỉ đồng được giảm thuế 30%
- Dân tríHướng dẫn giảm 30% thuế cho hộ kinh doanh, doanh nghiệp có doanh thu không quá 10 tỷ đồng
Bài viết được biên tập lại từ tin của các cơ quan báo chí trên, bấm để đọc bài gốc · Cách chúng tôi làm tin
Tin liên quan
 Xung đột Trung Đông đẩy chi phí nhiên liệu toàn cầu tăng thêm 468 tỷ USD
 Ấn Độ giảm nhập khẩu vàng 81% trong tháng 9, dấy lo ngại về giá vàng thế giới
 Việt Nam thành quốc gia dân số già năm 2036, TP.HCM có 1,57 triệu người từ 60 tuổi
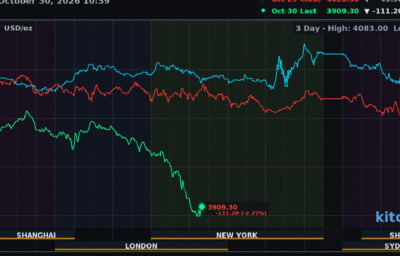 Vàng và bạc giao ngay giảm mạnh đêm 30/10 khi giá dầu tăng vì căng thẳng ở eo biển Hormuz
 Xuất nhập khẩu Việt Nam lần đầu vượt 1.000 tỷ USD sau 10 tháng, tháng 10 xuất siêu 6,8 tỷ USD
 HĐND An Giang thông qua hồ sơ đề nghị công nhận Phú Quốc là Khu kinh tế đặc biệt
Bình luận